La Ley Antifraude de 2021 y su desarrollo, el Real Decreto 1007/2023, cambian la forma en la que las empresas emiten sus facturas. El objetivo es que ningún programa de facturación permita borrar, modificar a escondidas o llevar una «doble contabilidad». A ese conjunto de requisitos se le conoce popularmente como VeriFactu, aunque en realidad ese es el nombre de una de las dos modalidades posibles.
Para un distribuidor de alimentación o una cadena de supermercados, que emiten miles de facturas y tickets al mes, adaptarse no es un trámite menor: afecta al ERP, a los terminales de venta y a la forma de trabajar del departamento de administración.
Qué exige el reglamento a los programas de facturación
El software que se use para facturar debe garantizar que los registros sean íntegros, conservados, accesibles, legibles, trazables e inalterables. En la práctica, eso significa que:
- Cada factura genera un registro de facturación encadenado con el anterior mediante una huella digital, de modo que cualquier alteración se detecta.
- Las anulaciones y rectificaciones quedan registradas: no se puede «hacer desaparecer» una factura.
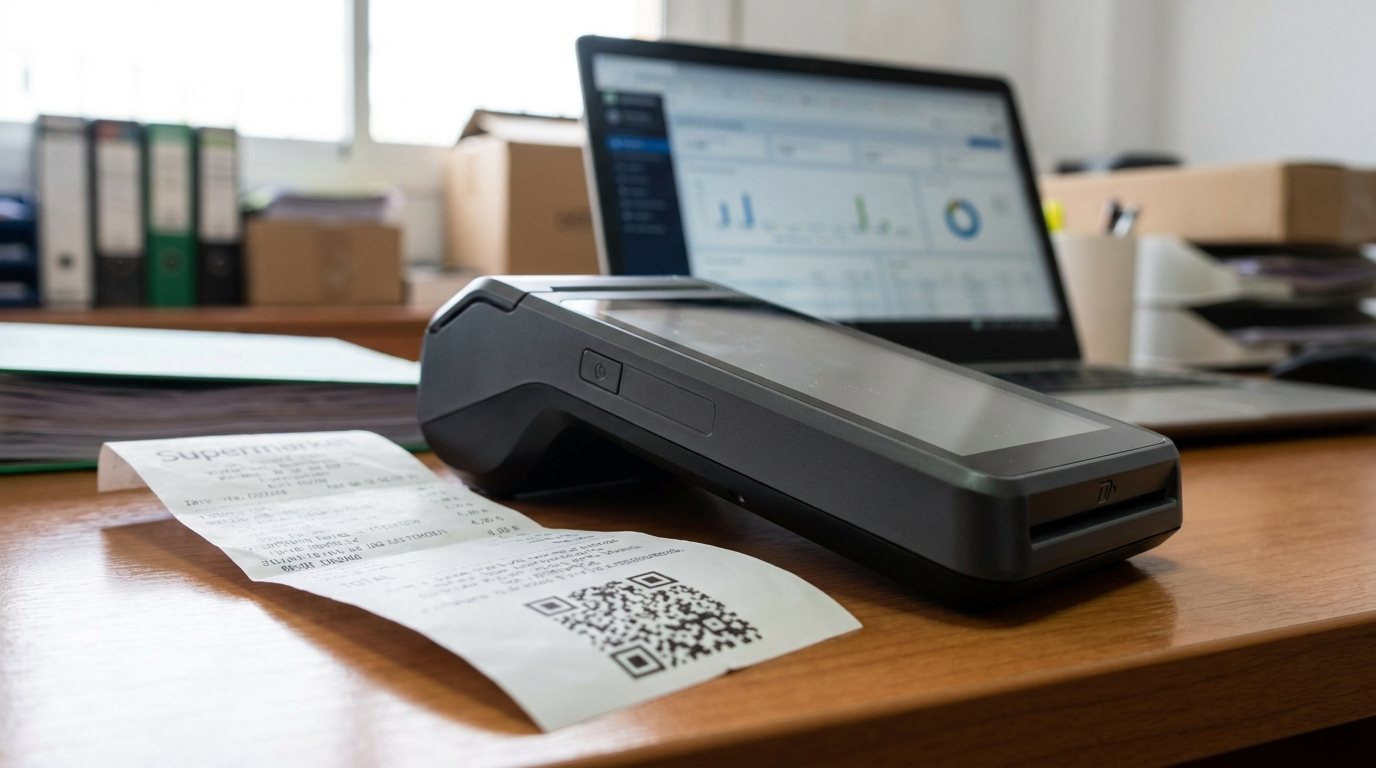
- Las facturas y tickets incorporan un código QR que permite al cliente comprobar la factura en la Agencia Tributaria.
- El sistema guarda un registro de eventos (accesos, incidencias, exportaciones).
- El fabricante del software debe emitir una declaración responsable de que su programa cumple los requisitos.
Dos modalidades: con envío o sin envío a Hacienda
Las empresas pueden elegir entre dos formas de cumplir:
- Sistema VERI*FACTU: el programa envía automáticamente cada registro de facturación a la Agencia Tributaria en el momento de emitir la factura. Simplifica algunos requisitos técnicos, como la firma electrónica de cada registro.
- Sistema sin envío: los registros se guardan en el propio sistema, firmados electrónicamente y con todas las garantías, y se ponen a disposición de Hacienda si los requiere.
Quedan fuera las empresas que ya llevan los libros a través del Suministro Inmediato de Información (SII), que tienen su propio sistema de comunicación con la Agencia Tributaria.
Plazos previstos
Tras el último aplazamiento, el calendario vigente al publicar este artículo fija el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto, incluidos los autónomos. Los plazos ya se han movido más de una vez, así que conviene confirmar la situación de cada empresa con su asesor fiscal.

Qué supone para un distribuidor o un supermercado
El volumen es lo que marca la diferencia. Un mayorista que factura a cientos de clientes de hostelería y comercio, o un supermercado con varias cajas, necesita que la adaptación sea transparente para la operativa diaria:
- Todos los puntos de emisión cuentan: el ERP de la central, los terminales de caja y las aplicaciones de preventa o autoventa de los comerciales.
- Las devoluciones y abonos, muy frecuentes en alimentación, deben generarse siempre como rectificativas registradas, nunca editando la factura original.
- Los procesos de facturación masiva (cierres de mes, facturas resumen de albaranes) tienen que funcionar con el nuevo encadenamiento sin ralentizar el cierre.
- Las integraciones con otros programas que también emiten facturas deben revisarse una a una.
Cómo prepararse con tiempo
- Hacer inventario de todos los sistemas que emiten facturas o tickets en la empresa.
- Pedir a cada proveedor de software su hoja de ruta y su declaración responsable.
- Decidir, con el asesor, si interesa la modalidad VERI*FACTU o la de registros sin envío.
- Revisar procedimientos internos: anulaciones, rectificativas, series de facturación y permisos de usuario.
- Probar en un entorno de pruebas antes de la fecha obligatoria, no la última semana.
No hay que confundir VeriFactu con la factura electrónica obligatoria entre empresas que prevé la Ley Crea y Crece: son obligaciones distintas, con calendarios distintos, aunque ambas empujan en la misma dirección. Para la segunda contamos con la experiencia de nuestro partner SERES.
Quivir y la adaptación a la normativa
En Asersa llevamos décadas adaptando nuestro ERP Quivir a los cambios normativos que afectan a la distribución. Si quieres saber cómo afecta el reglamento a tu empresa y qué pasos dar, escríbenos y lo vemos contigo.